
オンラインカジノの税金から確定申告まで徹底解説
結論:勝ち金も所得税の対象になり得ます。区分・計算・申告の要否は個別に決まるため、記録をそろえて税理士か税務署に相談を(2026年10月3日確認)
| ポイント | 国税庁の資料 |
|---|---|
| 適法かどうかは問わない | 収入金額は「その収入の基因となった行為が適法であるかどうかを問わない」(所得税基本通達36-1) |
| 所得の区分 | 競馬の馬券の払戻金は原則一時所得、営利を目的とする継続的行為からのものは除く(同34-1) |
| 一時所得の計算 | 総収入金額−収入を得るために支出した金額−特別控除額(最高50万円)。その2分の1を他の所得と合計(No.1490) |
| 給与所得者の申告 | 給与以外の所得の合計が20万円を超える人などは確定申告が必要(No.1900) |
| 損失 | 一時所得の損失は他の所得と損益通算できない(No.2250) |
| 期限 | 翌年2月16日〜3月15日(No.2024) |
「オンラインカジノで勝ったら税金はかかるの?」という疑問に、国税庁が公開しているタックスアンサーと所得税基本通達だけを使って答えます。国税庁はオンラインカジノの勝ち金について個別の資料を出していないため、このページでは一般的なルールの読み方と、申告までの手順、注意点を整理しました。具体的な税額や区分の判断は、必ず税理士または税務署に相談してください。
オンラインカジノの勝ち金は課税の対象?
「行為が適法かどうか」は問われない
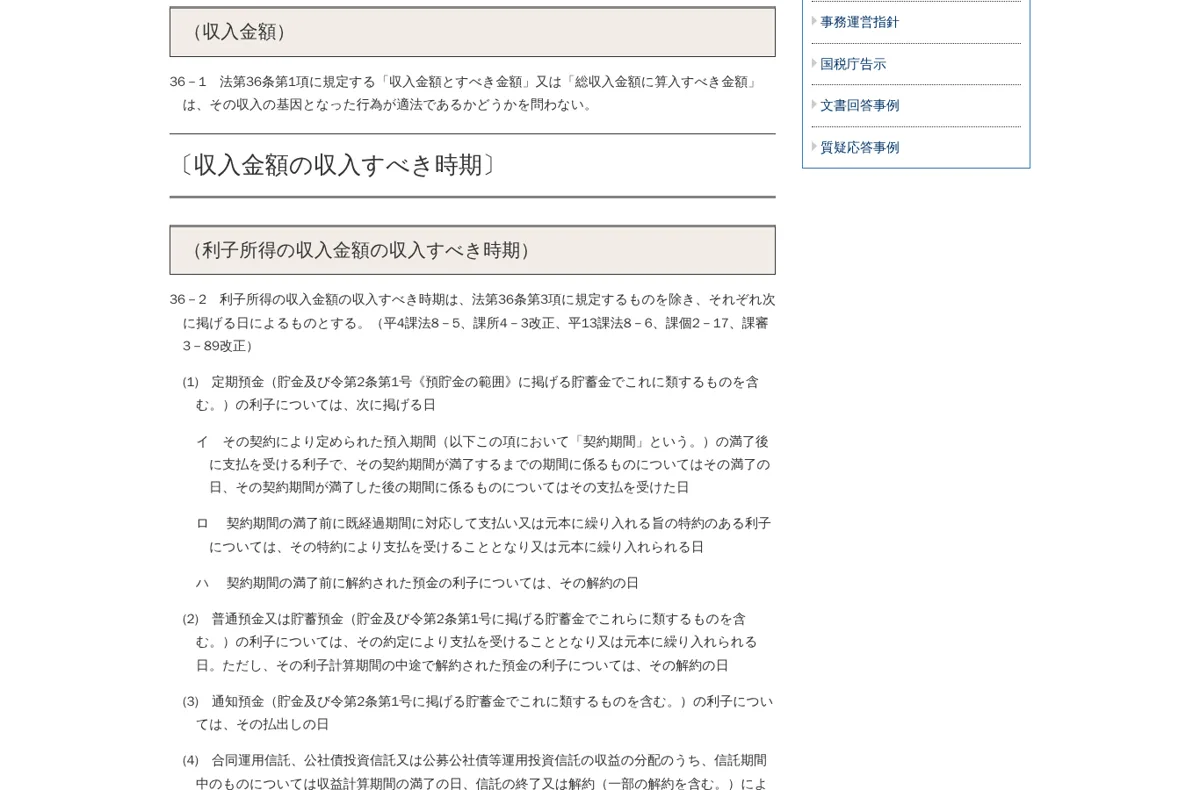
所得税基本通達36-1は、所得税法第36条の「収入金額とすべき金額」または「総収入金額に算入すべき金額」について、「その収入の基因となった行為が適法であるかどうかを問わない」と定めています。つまり、税金の面では、収入の原因が何であるかにかかわらず所得として扱われ得るということです。これは、その行為が認められているという意味ではありません。
国税庁の資料にオンラインカジノの記載はない
国税庁のタックスアンサーには、オンラインカジノの勝ち金を名指しした項目はありません。そのため、懸賞金や競馬の払戻金などについての一般的なルールから考えることになり、最終的な判断は事実関係によって変わります。
所得の区分:一時所得か雑所得か
一時所得とは
タックスアンサーNo.1490は、一時所得を「営利を目的とする継続的行為から生じた所得以外の所得で、労務や役務の対価としての性質や資産の譲渡による対価としての性質を有しない一時の所得」と説明し、例として懸賞や福引きの賞金品、競馬や競輪の払戻金(営利を目的とする継続的行為から生じたものを除く)を挙げています。
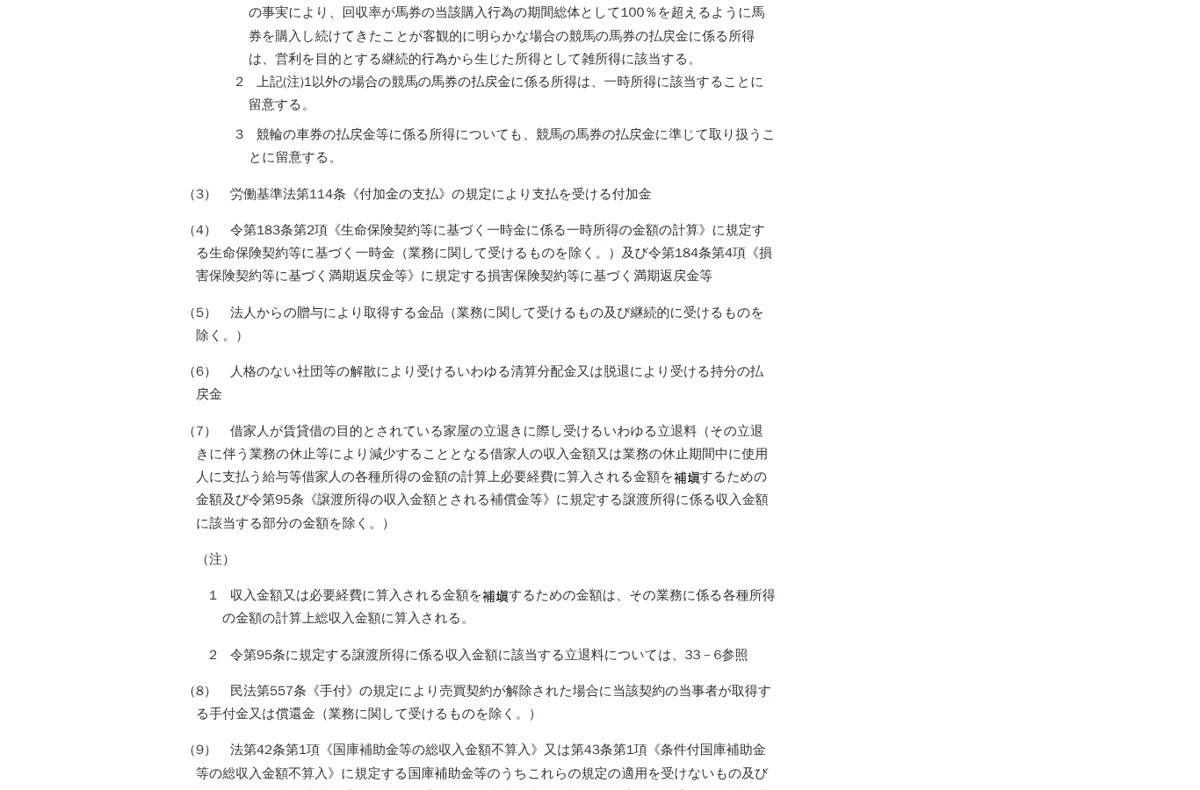
競馬の払戻金についての通達(参考)
所得税基本通達34-1は、競馬の馬券の払戻金を原則として一時所得としつつ、ソフトウェアなどを使い年間を通じてほぼ全てのレースで馬券を購入し続け、回収率が期間全体で100%を超えるように購入し続けてきたことが客観的に明らかな場合は、営利を目的とする継続的行為から生じた所得として雑所得に当たるとしています。競輪の車券も準じて扱うとしています。
オンラインカジノに当てはめるときの注意
この通達は競馬・競輪についてのものです。オンラインカジノの勝ち金がどちらに当たるかを国税庁が示した資料はなく、遊び方の頻度や規模などの事実関係で判断が分かれる可能性があります。区分によって計算方法も変わるため、自己判断せずに税理士に相談しましょう。
一時所得の計算方法(国税庁の計算式)
計算式
| 手順 | タックスアンサーNo.1490の記載 |
|---|---|
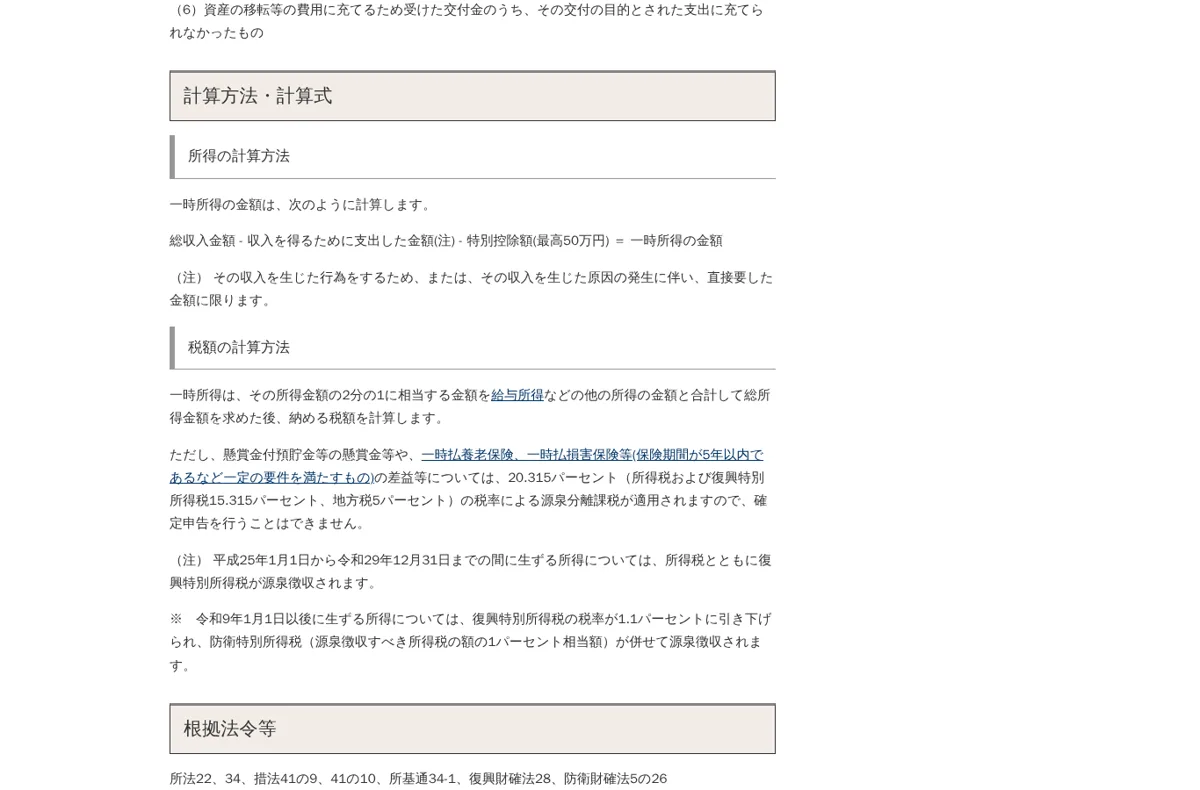
| 1. 一時所得の金額 | 総収入金額 − 収入を得るために支出した金額 − 特別控除額(最高50万円) |
| 2. 支出した金額の範囲 | その収入を生じた行為をするため、または、その収入を生じた原因の発生に伴い、直接要した金額に限る |
| 3. 税額の計算 | 一時所得の金額の2分の1に相当する金額を、給与所得などの他の所得と合計して総所得金額を求めた後、税額を計算 |
「50万円」と「2分の1」の意味
50万円は一時所得の金額を計算するときに差し引く特別控除額(最高50万円)です。「年50万円以下なら非課税」「50万円を超えたら申告」という意味ではありません。また、2分の1は税率ではなく、一時所得の金額のうち総所得金額に合算する部分の割合です。実際の税率は、ほかの所得と合計した総所得金額などで決まります(所得税の税率はタックスアンサーNo.2260)。
「直接要した金額」の考え方
国税庁は差し引ける支出を「直接要した金額に限ります」としています。どの賭け金がこれに当たるかは、取引の内容によって判断が分かれる論点です。当サイトでは具体的な計算例は示しません。年間の入出金と賭けの記録をそろえたうえで、税理士に確認してください。
海外のサイトで得た所得も対象?(居住者の課税範囲)
タックスアンサーNo.2010は、日本国内に住所があるか、現在まで引き続いて1年以上居所がある個人を「居住者」とし、非永住者以外の居住者は「所得が生じた場所が日本国の内外を問わず、そのすべての所得に対して課税されます」と説明しています。一般的にはほとんどの人がこのケースに当たるとしています。
| 区分 | 課税される所得の範囲(No.2010) |
|---|---|
| 非永住者以外の居住者 | 国内および国外において生じたすべての所得 |
| 非永住者 | 国外源泉所得以外の所得と、国外源泉所得で日本国内において支払われ、または国外から送金されたもの |
| 非居住者 | 国内源泉所得 |
運営会社やサーバーが海外にあることは、それだけで日本の所得税の対象外になる理由にはなりません。
雑所得になった場合の違い
タックスアンサーNo.1500は、雑所得を「利子所得、配当所得、不動産所得、事業所得、給与所得、退職所得、山林所得、譲渡所得および一時所得のいずれにも当たらない所得」と説明しています。
| 項目 | 一時所得(No.1490) | 雑所得(No.1500) |
|---|---|---|
| 金額の計算 | 総収入金額−支出した金額(直接要した金額に限る)−特別控除額(最高50万円) | 総収入金額−必要経費 |
| 総所得金額への合算 | 2分の1に相当する金額を合算 | 全額を合算 |
| 損失 | 他の所得と損益通算できない | 他の所得と損益通算できない |
同じ勝ち金でも、区分によって差し引けるものと合算の仕方が変わります。どちらに当たるかは事実関係で判断されるため、税理士に確認しましょう。
所得税の税率(参考)
タックスアンサーNo.2260によると、所得税の税率は、分離課税に対するものなどを除いて5%から45%の7段階です。課税される所得金額(ほかの所得と合計し、所得控除を差し引いた後の金額)に応じて決まります。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から1,949,000円まで | 5% | 0円 |
| 1,950,000円から3,299,000円まで | 10% | 97,500円 |
| 3,300,000円から6,949,000円まで | 20% | 427,500円 |
| 6,950,000円から8,999,000円まで | 23% | 636,000円 |
| 9,000,000円から17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円から39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
確定申告では、所得税とあわせて復興特別所得税(原則としてその年分の基準所得税額の2.1%)を申告・納付します。令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税が加わるとされています(No.2260・No.1490)。この表は所得税全体の税率で、勝ち金にいくら税金がかかるかを示すものではありません。
確定申告が必要になるケース
給与所得者(会社員など)
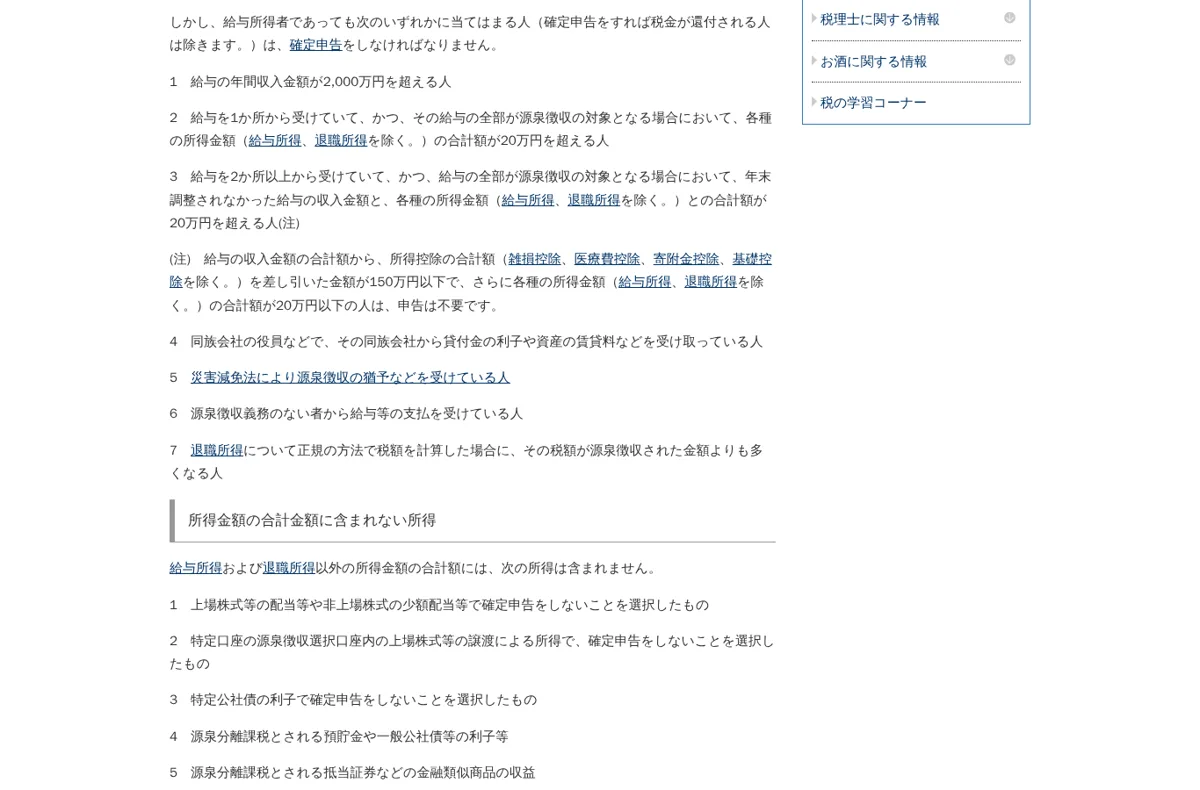
タックスアンサーNo.1900によると、大部分の給与所得者は年末調整で所得税が確定しますが、給与を1か所から受けていて、給与所得・退職所得以外の各種の所得金額の合計額が20万円を超える人などは確定申告が必要です。給与の年間収入金額が2,000万円を超える人も申告が必要です。
給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の各種の所得金額との合計額が20万円を超える場合に申告が必要とされています(給与の収入金額の合計額から一定の所得控除を差し引いた金額が150万円以下で、各種の所得金額の合計額が20万円以下の人は不要)。
給与所得者以外の人
自営業・年金生活者・学生など、給与所得者以外の人の申告の要否は、所得の種類と合計額、控除によって変わります。国税庁の確定申告書等作成コーナーの案内や、所轄の税務署で確認してください。
住民税
所得税の確定申告とは別に、住民税は住所地の市区町村が課税します。所得税の申告をした場合の住民税の扱いは、お住まいの市区町村の案内を確認してください。
負けた分(損失)の扱い
タックスアンサーNo.2250は、損益通算できる所得を不動産所得・事業所得・譲渡所得・山林所得に限り、一時所得や雑所得の計算上生じた損失は、他の各種所得の金額から控除することはできないとしています。年間で負けていても、その負けを給与所得などから差し引くことはできません。
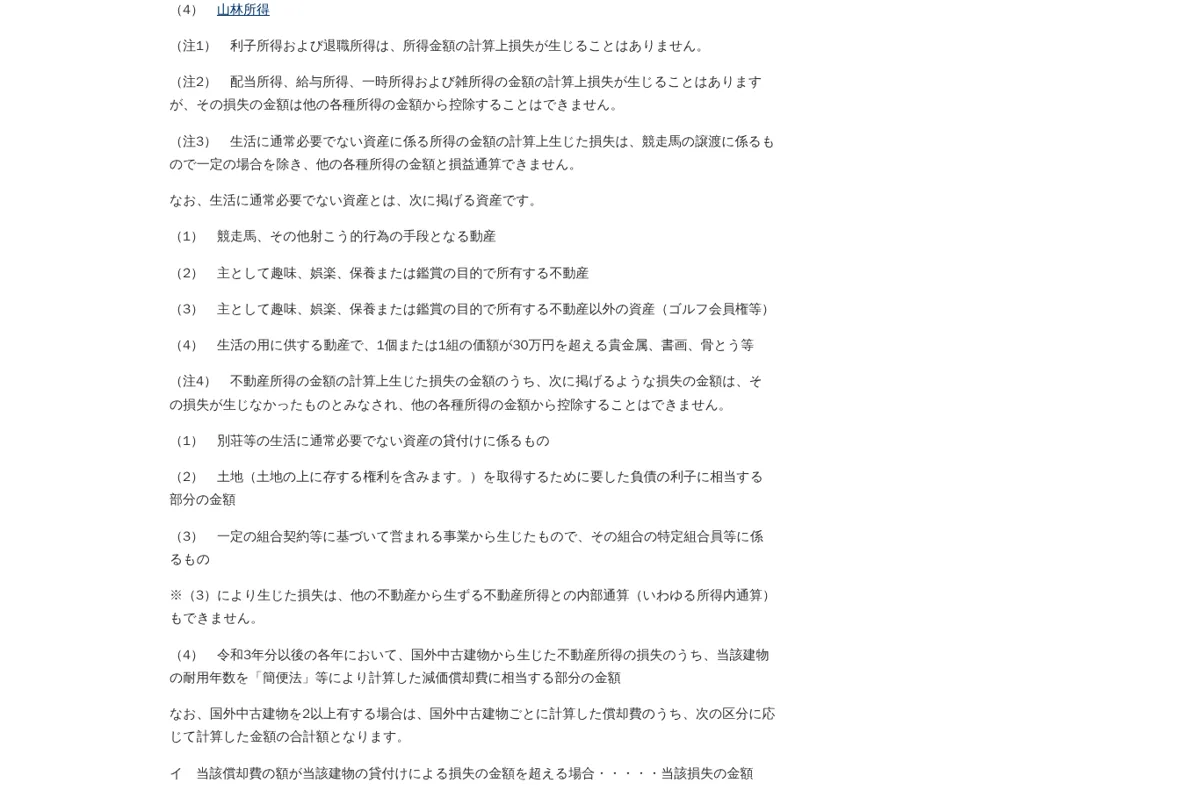
また、No.2250は「競走馬、その他射こう的行為の手段となる動産」を生活に通常必要でない資産の例に挙げています。勝ち負けの記録は、どの年の、どの取引かが分かる形で残しておきましょう。
確定申告の手順(ステップ)
STEP1:1年間(1月1日〜12月31日)の記録を集める
カジノのアカウント履歴(入金・ボーナス・勝利金・賭け金・出金)、電子ウォレットや仮想通貨の取引履歴、銀行口座の入出金明細をそろえます。たとえばカジノシークレットの利用規約は、ログインすればいつでも入金・ボーナス・勝利金・賭け金・出金などの履歴を確認できるとしています(2026年10月3日確認)。
STEP2:所得の区分と金額を確認する
一時所得か雑所得か、差し引ける支出はどこまでかを、税理士または税務署に確認します。自分の判断だけで申告すると、あとで修正が必要になることがあります。
STEP3:確定申告書を作成する
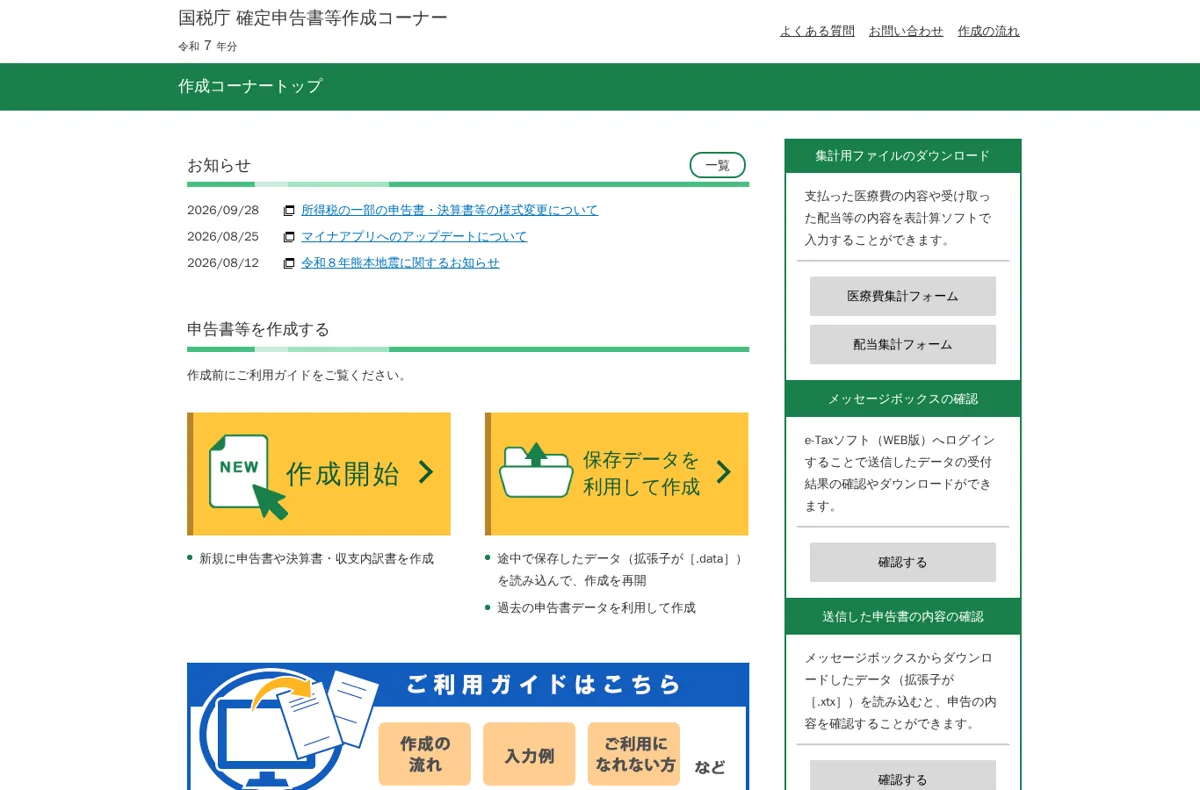
国税庁の「確定申告書等作成コーナー」では、画面の案内に沿って金額を入力すると税額などが自動計算され、確定申告書を作成できます。作成したデータは電子申告(e-Tax)で提出するか、印刷して税務署に郵送などで提出できます(No.2024)。
STEP4:期限内に提出・納付する
申告と納付の期限は、翌年2月16日から3月15日までです。期限を過ぎてしまったら、気づいた時点でできるだけ早く期限後申告をします。
記録の残し方(入出金方法別)
申告の要否を判断するにも、税理士に相談するにも、1年分の記録が欠かせません。入出金の方法ごとに、残しておきたいものを整理しました。
| 方法 | 残しておく記録 | ポイント |
|---|---|---|
| カジノのアカウント | 入金・ボーナス・勝利金・賭け金・出金の履歴 | ログイン後の履歴画面をスクリーンショットかCSVで保存 |
| 銀行送金 | 銀行口座の入出金明細 | カジノからの入金日と金額が分かるように |
| 電子ウォレット(ベガウォレット・ペイズ) | ウォレットの取引履歴、換金の記録 | カジノとの送付・受取と、銀行への換金を分けて記録 |
| 仮想通貨 | 取引所の年間取引報告書、ウォレットの送受信記録 | 暗号資産の売却・使用の利益は原則雑所得(国税庁) |
| クレジットカード | カードの利用明細 | 入金のみの記録。出金は別の方法で受け取る |
入出金の方法ごとの仕組みはオンラインカジノの入金方法で、仮想通貨は仮想通貨カジノで解説しています。
確定申告に必要な書類
オンラインカジノの勝ち金について確定申告をする場合も、基本的な書類は一般の確定申告と変わりません。ただし勝ち金については、勤務先や金融機関から書類が届くことを前提にできません。計算の根拠となる記録は、自分で集めて整理する必要があります。ここでは「誰でも必要なもの」「立場によって必要なもの」「勝ち金の計算に使うもの」に分けて整理します。
誰でも用意するもの
| 書類・情報 | 内容 | 入手先・備考 |
|---|---|---|
| 確定申告書(第一表・第二表) | 所得や控除、税額を記載する様式 | 国税庁の「確定申告書等作成コーナー」、税務署など。令和4年分から申告書AとBが統一され、「確定申告書」の1種類になっています |
| マイナンバー(個人番号) | 申告書への記載が必要 | マイナンバーカードなどで確認します |
| 本人確認書類 | 番号確認と身元確認のための書類 | 書面で提出する場合は写しを添付します。e-Taxの場合は送信方法によって扱いが異なります |
| 還付金を受け取る口座の情報 | 還付がある場合の振込先 | 本人名義の口座が原則です |
| 勝ち金の計算メモと記録 | 総収入金額と、収入を得るために支出した金額の根拠 | 入出金の明細、プレイ履歴の画面保存など(後述) |
本人確認書類の組み合わせ
マイナンバーを記載した申告書を書面で提出する場合、税務署で本人確認が行われます。国税庁が案内している主な組み合わせは次のとおりです。
- マイナンバーカードを持っている場合:マイナンバーカードの写し(表面と裏面)。カード1枚で番号確認と身元確認の両方ができます
- マイナンバーカードを持っていない場合:番号確認書類(マイナンバーが記載された住民票の写しなど)と、身元確認書類(運転免許証、パスポート、公的医療保険の資格確認書など)の写し
- e-Taxで送信する場合:マイナンバーカード方式では、本人確認書類の写しの提出は不要とされています
健康保険証の取り扱いは制度改正で変わっています。どの書類が身元確認書類として使えるかは、提出する年の国税庁の案内で確認してください。
給与所得者(会社員・アルバイトなど)が追加で用意するもの
- 給与所得の源泉徴収票:勤務先から年末から翌年1月ごろに交付されます。平成31年4月1日以後に提出する申告書には添付が不要になりましたが、記載内容を申告書に転記するため手元に用意します
- 複数の勤務先がある場合:すべての勤務先の源泉徴収票
- 年の途中で退職した場合:退職した勤務先の源泉徴収票。年末調整を受けていないケースがあるため、内容を確認します
勝ち金の計算根拠となる記録
一時所得として計算する場合でも雑所得として計算する場合でも、金額の根拠を説明できることが重要です。国税庁の資料には、オンラインカジノ専用の書類様式はありません。そのため、次のような記録を自分で整理しておくことになります。
| 記録の種類 | 何を示すか | 保存のポイント |
|---|---|---|
| 銀行口座の入出金明細 | 入金・出金の日付と金額 | ネットバンキングの明細はダウンロードできる期間が限られる場合があるため、早めにPDFなどで保存します |
| 決済サービスの取引履歴 | サイトとの間の資金の移動 | アカウントを解約する前に履歴を保存します |
| カジノサイトのアカウント履歴 | ベット額、払戻額、入出金の記録 | 画面の保存やCSVの出力など、日付が分かる形で残します |
| 為替レートの記録 | 外貨建ての金額を円に換算した根拠 | どの日の、どのレートを使ったかを記録します |
| 自作の集計表 | 上記を年間で集計した結果 | 元の記録とつき合わせられるように、日付や取引番号を残します |
控除を受けるための書類
勝ち金がある年でも、ほかの所得控除や税額控除は通常どおり適用を受けられます。給与所得者が確定申告をする場合、年末調整で受けた控除はもう一度申告書に記載します。年末調整で受けられなかった控除は、確定申告で追加します。
- 医療費控除:医療費控除の明細書(領収書は自宅で一定期間保存)、または医療保険者が発行する医療費通知
- 寄附金控除(ふるさと納税など):寄附金の受領証明書など
- 生命保険料控除・地震保険料控除:保険会社から届く控除証明書
- 社会保険料控除:国民年金保険料の控除証明書、国民健康保険料の納付額が分かるもの
- 小規模企業共済等掛金控除(iDeCoなど):掛金の払込証明書
- 住宅借入金等特別控除(初年度):計算明細書や、金融機関が発行する残高証明書など
提出前のチェックリスト
- □ マイナンバーを記載し、本人確認書類の写しを用意した(書面提出の場合)
- □ すべての勤務先の源泉徴収票の内容を転記した
- □ 勝ち金の集計表と、その元になる明細を保存した
- □ 外貨を円に換算した根拠(日付・レート)を記録した
- □ 控除証明書など、控除を受けるための書類をそろえた
- □ 申告書の控えを保存する準備をした
申告書の控えについて
国税庁は、令和7年1月から、書面で提出された申告書の控えに収受日付印を押さない運用に変更しました。提出した事実と日付を自分で記録しておきたい場合は、提出した日を控えに書き留めておくなど、自分で管理します。e-Taxで送信した場合は、受信通知(メッセージボックス)で送信の記録を確認できます。
確定申告書のどこに書くか:一時所得・雑所得の記入場所
確定申告書は、第一表で所得と税額の全体を、第二表で所得の内訳や詳しい情報を記載する構成になっています。オンラインカジノの勝ち金を計算した結果は、区分に応じた欄に記入します。
| 区分 | 第一表 | 第二表 |
|---|---|---|
| 一時所得 | 「収入金額等」と「所得金額等」の一時所得に関する欄 | 一時所得に関する事項を記載する欄(所得の種類、支払者の名称・所在地、収入金額、必要経費等) |
| 雑所得 | 「収入金額等」と「所得金額等」の雑所得の欄(業務・その他などの区分あり) | 雑所得に関する事項を記載する欄 |
欄の名前や記号は年分によって変わることがあります。記入する前に、その年分の「確定申告の手引き」や記載例を確認してください。「確定申告書等作成コーナー」を使うと、金額を画面に入力するだけで該当する欄に自動で反映されます。
記入するときの注意
- 一時所得は「2分の1」の扱いに注意:第一表の所得金額の欄と、総所得金額に合計する金額との関係を、手引きに沿って確認します
- 支払者の情報:海外の事業者の場合、名称や所在地を正確に書けるよう、利用規約やアカウント画面で確認しておきます
- ほかの一時所得との合算:生命保険の満期保険金など、同じ年にほかの一時所得がある場合は合計して特別控除を計算します。特別控除(最高50万円)は一時所得全体で1回だけです
オンラインカジノにかかる税金について:所得税以外への影響
「税金」というと所得税を思い浮かべがちですが、勝ち金によって所得が増えると、ほかの税金や社会保険料、家族の控除にも影響することがあります。ここでは、既に説明した所得税の計算と住民税以外の点を整理します。
復興特別所得税
平成25年から令和19年までの各年分は、所得税とあわせて復興特別所得税を申告・納付します。税額は「基準所得税額×2.1%」で計算します。確定申告書には、所得税と復興特別所得税を合計した金額を記載する欄があります。
- 対象期間:平成25年分〜令和19年分
- 税率:基準所得税額の2.1%
- 申告:所得税の確定申告書であわせて申告します
国民健康保険料(税)への影響
国民健康保険に加入している人の場合、保険料(税)の所得割は、前年の所得をもとに市区町村が計算します。多くの市区町村は「総所得金額等」を基準に計算しており、一時所得も2分の1をした後の金額が含まれるのが一般的です。
- 勝ち金がある年の翌年度の保険料が増える可能性があります
- 計算方法や料率は市区町村ごとに異なります
- 具体的な金額は、住んでいる市区町村の担当窓口に確認してください
家族の扶養控除・配偶者控除への影響
扶養控除や配偶者控除などは、控除を受ける対象となる家族の「合計所得金額」で判定します。一時所得は、特別控除を差し引いた後の2分の1の金額が合計所得金額に含まれます。家族が勝ち金を得た場合、その家族を扶養している人の控除が受けられなくなることがあります。
| 確認すること | 理由 |
|---|---|
| 家族本人の合計所得金額 | 扶養控除・配偶者控除の要件に関係します |
| その年分の所得要件の金額 | 令和7年度税制改正で金額が見直されているため、年分ごとに国税庁の資料で確認します |
| 勤務先の年末調整で申告した内容 | 扶養を外れる場合、扶養している人の年末調整や確定申告の修正が必要になることがあります |
健康保険の被扶養者(社会保険)について
会社員の家族として健康保険の被扶養者になっている場合、収入の基準は税金とは別の考え方で判定されます。一時的な収入をどう扱うかは保険者の判断によるため、加入している健康保険組合や協会けんぽに確認してください。
その他、所得によって変わる制度
- 医療費の自己負担割合(年齢や所得により判定される制度)
- 保育料など、住民税の額をもとに決まる各種の負担
- 所得制限のある給付や助成
これらは制度ごとに「どの所得を、どの年の分で見るか」が異なります。勝ち金によって影響が出るかどうかは、それぞれの窓口に確認するのが確実です。
オンラインカジノの税金、賭け方について
「賭け方によって税金は変わるのか」という疑問は少なくありません。税金の計算は勝ち方の工夫で決まるものではなく、実際の収入と支出の事実、そしてその行為の頻度・規模・態様から判断されます。ここでは、賭け方と記録・区分の関係を一般論として整理します。賭け方そのものを勧めるものではありません。
1回ごとの結果と、年間の集計
一時所得の計算では、「その収入を得るために支出した金額」を差し引きます。何をこの金額に含めるかは、既に説明した「直接要した金額」の考え方によります。実務で問題になりやすいのは、次の点です。
- 記録の単位:1回のベットごとか、1セッションごとか、入出金ごとか
- 外れたベットの扱い:収入に直接結びつかない支出として、差し引けない可能性がある点
- 入金額と出金額の差額だけで計算してよいか:単純な差額が、国税庁の計算式どおりの金額になるとは限りません
どの単位で集計するのが適切かは、取引の内容によって異なります。自己判断で計算を簡単にする前に、記録をそろえて税理士に確認してください。
頻度や規模が大きい場合
競馬の払戻金については、外れ馬券の購入代金を経費として認めるかどうかが裁判で争われました。最高裁判所の判決(平成27年3月10日、平成29年12月15日)では、事実関係によっては雑所得に当たると判断されています。その後、国税庁は所得税基本通達34-1を改正しました。
| 判断で見られる要素(一般論) | 内容の例 |
|---|---|
| 期間 | 長期間にわたって継続しているか |
| 頻度 | どのくらいの回数・間隔で行っているか |
| 規模 | 1回あたり・年間の金額 |
| 態様 | 一定の方法で網羅的に行っているかなど |
これらの判決や通達は競馬の馬券についてのものです。そのまま他の取引に当てはまるとは限りません。「たくさん賭けたから雑所得になる」と自分で決めず、事実関係を整理したうえで専門家の判断を受けてください。
外貨建て・外国の通貨で取引した場合の円換算
所得税法第57条の3は、外貨建取引について、取引を行った時の外国為替の売買相場により円に換算した金額で所得を計算すると定めています。所得税基本通達57の3-2は、原則として取引日の電信売買相場の仲値(TTM)によるとしています。
- どの金融機関の、どの日のレートを使ったかを記録します
- 入金時と出金時ではレートが異なるため、その差の扱いも含めて記録しておきます
- 決済サービスで両替した場合は、手数料や適用されたレートを明細で確認します
サイト上で付与される特典について
カジノサイトで付与される特典やポイントが税金上どう扱われるかについて、国税庁は個別の資料を出していません。出金できるかどうか、どのような条件が付いているかなど、内容によって判断が変わり得ます。付与の記録と利用条件を保存しておき、税理士に確認してください。
賭け方と税金についてのポイント
- 税金は「実際にいくら受け取り、いくら支出したか」の事実で計算する
- 集計の単位を自己判断で決めず、記録の原本を残す
- 頻度・規模によって区分の判断が変わり得るため、専門家に相談する
- 外貨の円換算は、日付とレートの根拠を記録する
税理士の回答で確認されることが多い論点
インターネットの税務相談サービスなどでは、オンラインカジノの税金について多くの質問が寄せられています。個別の回答内容は相談者の状況によって異なるため、ここでは特定の回答を紹介することはしません。国税庁の資料に照らして相談の場で確認されることが多い論点を整理します。
論点ごとの整理
| 論点 | 確認される事実の例 | 関係する国税庁の資料 |
|---|---|---|
| 申告が必要か | 給与所得者かどうか、給与以外の所得の合計額 | タックスアンサーNo.1900 |
| 一時所得か雑所得か | 継続性、頻度、規模、営利目的の有無 | 所得税基本通達34-1、タックスアンサーNo.1490 |
| 差し引ける金額 | 収入に直接要した支出がいくらか | タックスアンサーNo.1490 |
| 損失の扱い | 年間で負けた場合に他の所得と通算できるか | タックスアンサーNo.2250 |
| 過去の年分 | 申告していない年分があるか、何年前か | 国税通則法(期限後申告、更正・決定の期間制限) |
| 証拠書類 | 入出金明細やプレイ履歴が残っているか | (一般的な立証の問題) |
相談者が見落としやすい点
- 「出金していないから所得ではない」という思い込み:所得の発生時期は、取引の内容や権利が確定した時期などで判断されるため、出金の有無だけでは決まりません
- 「海外のサイトだから日本では関係ない」という思い込み:居住者の課税範囲については、既に説明したとおりです
- 「年間でトータルが負けなら何もしなくてよい」という思い込み:計算の方法によっては、年間の収支と所得の金額が一致しないことがあります
- 「家族の口座を使えば本人の所得にならない」という思い込み:所得が誰に帰属するかは、口座の名義ではなく実質で判断されます
回答を読むときに確認したいこと
税理士が書いた回答でも、前提となる事実が自分と違えば結論は変わります。回答を参考にするときは、次の点を確認してください。
- 質問者の職業や所得の状況が、自分と同じか
- 回答が書かれた日付と、その後の法令・通達の改正の有無
- 回答が国税庁の資料や条文を根拠にしているか
- 「一般論として」と断っている部分と、断定している部分の区別
インターネットの税務相談サービスを使うときの注意
「みんなの税務相談」のような、インターネット上で質問を投稿して回答を受けるサービスがあります。手軽に使えて参考になる一方で、限界もあります。オンラインカジノのように、刑法上の問題も絡むテーマでは特に慎重な使い方が必要です。
税理士でない人の回答について
税理士法第52条は、税理士または税理士法人でない者が税理士業務を行うことを禁じています。この規定は、無償の場合でも適用されます。インターネット上の掲示板やSNSで、税理士でない人が個別の税額計算や申告書の作成を引き受けることには問題があります。
- 回答者が税理士かどうかを確認する
- 税理士の場合は、所属する税理士会や登録番号を確認できるかを見る
- 匿名の個人の「自分はこうした」という体験談は、根拠として使わない
投稿するときの個人情報
公開型の相談サービスでは、質問の内容が誰でも読める状態で残ることがあります。投稿する前に、次の点を確認してください。
- 氏名、勤務先、住所など、本人を特定できる情報を書かない
- 口座番号やアカウントIDなど、取引を特定できる情報を書かない
- 投稿を後から削除できるかどうか、サービスの規約を確認する
なお、税理士には税理士法第38条により秘密を守る義務があります。具体的な事情を伝えて相談したい場合は、公開の掲示板ではなく、個別に税理士へ依頼するほうが適しています。
公開の回答と個別の相談の違い
| 項目 | 公開型の相談サービス | 税理士への個別相談 |
|---|---|---|
| 前提となる情報 | 質問文に書かれた範囲だけ | 資料を見たうえで確認できる |
| 回答の性質 | 一般論にとどまることが多い | 個別の事実に基づく判断 |
| 申告書の作成 | 対象外 | 依頼の内容による |
| 秘密の保持 | 投稿内容は公開され得る | 税理士法上の守秘義務がある |
| 費用 | サービスの規約による | 事前に見積もりを確認 |
国税庁の無料の情報も使う
- タックスアンサー:よくある税の質問に対する一般的な回答をまとめたもの
- 税務相談チャットボット:国税庁のウェブサイトで、質問を入力すると関連する情報を案内するもの
- 確定申告の手引き・記載例:申告書の書き方を年分ごとに説明したもの
これらは一般的な情報で、オンラインカジノの勝ち金に個別に答えるものではありません。そのうえで、制度の基本を確認する出発点として使えます。
オンラインカジノの税金に関連するキーワードの意味
税務相談の書き込みや国税庁の資料には、専門用語がよく出てきます。意味を正しく押さえておくと、回答や資料を読み違えにくくなります。
| キーワード | 意味 |
|---|---|
| 居住者 | 国内に住所を有し、または現在まで引き続いて1年以上居所を有する個人 |
| 総収入金額 | その年に収入として確定した金額の合計 |
| 一時所得 | 営利を目的とする継続的行為から生じた所得以外の一時の所得で、労務などの対価の性質を持たないもの |
| 雑所得 | 他の9種類の所得のいずれにも当たらない所得 |
| 特別控除額 | 一時所得の計算で差し引く金額(最高50万円) |
| 総所得金額 | 各種所得を合計した金額(一時所得は2分の1をした後の金額) |
| 合計所得金額 | 扶養控除などの判定に使う所得の合計 |
| 損益通算 | ある所得の損失を、他の所得から差し引くこと(対象は限られる) |
| 期限後申告 | 法定申告期限を過ぎてから提出する申告 |
| 修正申告 | 提出した申告の税額が少なかった場合などに、自分で訂正する申告 |
| 更正の請求 | 税額が多すぎた場合などに、税務署長に訂正を求める手続 |
| 更正・決定 | 税務署長が税額を訂正したり、決めたりする処分 |
| 加算税 | 申告や納付が適正でなかった場合に課される税(過少申告加算税、無申告加算税、重加算税など) |
| 延滞税 | 法定納期限までに納付しなかった場合に課される税 |
| 税務調査 | 国税の職員が、申告内容を確認するために行う質問や帳簿書類の検査など |
この相談に近いケース:立場別の確認ポイント
税務相談でよく見られるのは、「自分の立場だと申告は必要か」という質問です。申告の要否の基本ルールは既に説明したとおりです。ここでは立場ごとに追加で注意したい点をまとめます。結論は個別の事情で変わるため、確認の手がかりとして使ってください。
年の途中で退職した会社員
- 退職した年に再就職していない場合、年末調整を受けていないことがあります
- 年末調整を受けていない場合、給与以外の所得の金額にかかわらず確定申告が必要になる場合があります
- 勝ち金がある場合は、給与とあわせて申告します
2か所以上から給与を受けている人
- 従たる給与の金額と、給与所得・退職所得以外の所得の金額の合計が20万円を超える場合などは、確定申告が必要です(タックスアンサーNo.1900)
- 勝ち金は「給与所得・退職所得以外の所得」に含めて判定します
公的年金を受け取っている人
国税庁のタックスアンサー(No.1600)では、公的年金等の収入金額が400万円以下で、そのすべてが源泉徴収の対象であり、かつ公的年金等以外の所得金額が20万円以下である場合は、所得税の確定申告が不要とされています(確定申告不要制度)。
- 勝ち金による所得が20万円を超えると、この制度の対象外になります
- 所得税の申告が不要な場合でも、住民税の申告が必要になることがあります
- 国民健康保険料(税)や介護保険料への影響も、市区町村に確認します
個人事業主・フリーランス
- 事業所得とは別に、勝ち金を一時所得または雑所得として申告します
- 事業用の口座とカジノの入出金が混ざらないよう、記録を分けておきます
- 一時所得の損失は事業所得と損益通算できない点に注意します(タックスアンサーNo.2250)
学生・家族の扶養に入っている人
- 本人の申告の要否に加えて、扶養している親などの控除に影響しないかを確認します
- アルバイトの給与がある場合は、給与所得者としてのルールで申告の要否を判定します
- 扶養から外れた場合、親の勤務先の年末調整や確定申告を直す必要が出ることがあります
過去の年分について申告していなかった人
- 申告期限を過ぎても、期限後申告をすることができます
- 加算税や延滞税の扱いは、既に説明した「注意点・トラブル」の内容を確認してください
- 何年分さかのぼるべきかは事実関係によるため、記録を持って税理士か税務署に相談します
税務調査に関する基礎知識
税務相談では、税務調査に関する質問も多く見られます。ここでは国税通則法に定められている税務調査の一般的な仕組みを整理します。オンラインカジノに限らず、個人の所得税の調査に共通する内容です。
税務調査とは
国税通則法第74条の2などは、国税の職員が所得税などに関する調査について必要があるときに、納税者に質問したり、帳簿書類などを検査したりできると定めています(質問検査権)。調査は、申告内容が正しいかを確認するために行われます。
- 申告をした人だけでなく、申告をしていない人も調査の対象になり得ます
- 調査の際には、身分証明書を携帯し提示することが職員に求められています
- 調査には、税務署に来るよう求める形や、自宅などに訪れる形などがあります
事前通知
国税通則法第74条の9により、税務署は原則として、実地の調査を行う前に納税者に事前通知を行います。主な通知事項は次のとおりです。
- 調査を開始する日時と場所
- 調査の目的
- 調査の対象となる税目と期間
- 調査の対象となる帳簿書類その他の物件
ただし、違法または不当な行為を容易にし、正確な課税標準等の把握を困難にするおそれがある場合などは、事前通知を行わないことがあると定められています(同法第74条の10)。
調査の一般的な流れ
| 段階 | 内容 |
|---|---|
| 1. 事前通知 | 電話などで日時・対象などが伝えられる。日時の変更を相談できる場合がある |
| 2. 調査の実施 | 所得の内容について質問を受け、記録や資料の提示を求められる |
| 3. 調査結果の説明 | 申告内容に誤りがあると判断された場合、その内容が説明される |
| 4. 修正申告・期限後申告の勧奨 | 誤りがある場合、修正申告などを勧められることがある |
| 5. 終了 | 修正申告の提出、更正・決定、または是認(誤りなし)の通知で終わる |
調査結果の説明と修正申告
国税通則法第74条の11は、調査の終了時の手続を定めています。主な内容は次のとおりです。
- 誤りがなかった場合:更正決定等をすべきと認められない旨が書面で通知されます
- 誤りがあった場合:調査結果の内容(誤りの内容、金額、理由)が説明されます
- 修正申告の勧奨:修正申告などを勧められる場合、修正申告をすると不服申立てはできないが、更正の請求はできることを説明し、その旨を記載した書面が交付されます
修正申告に応じるかどうかは納税者が決めます。応じない場合は、税務署長が更正などの処分を行うことがあり、その処分に対しては不服申立てができます。
調査で問題になりやすいこと
- 記録が残っていない:収入や支出の金額を説明できず、計算が争いになりやすくなります
- 口座の名義と実際の取引者が違う:所得が誰に帰属するかが問題になります
- 区分の判断:一時所得か雑所得かで、差し引ける金額や税額が変わります
- 複数年分:調査の対象期間が過去の複数の年に及ぶことがあります
調査に関係する加算税と更正・決定の期間
無申告加算税と延滞税については、既に「注意点・トラブル」で説明しました。ここでは、税務調査と関係が深い過少申告加算税と重加算税、そして税務署が更正・決定できる期間を整理します。
過少申告加算税
期限内に申告していても、税額が少なかったために修正申告をしたり、更正を受けたりした場合に課されます。国税庁の案内では、割合は次のとおりです。
| 状況 | 割合 |
|---|---|
| 調査の通知の前に、自主的に修正申告をした場合 | 課されない |
| 調査の通知の後、更正を予知する前に修正申告をした場合 | 5%(期限内申告税額と50万円のいずれか多い金額を超える部分は10%) |
| 上記以外(調査を受けて修正申告・更正となった場合など) | 10%(期限内申告税額と50万円のいずれか多い金額を超える部分は15%) |
割合は法改正で変わることがあります。適用される割合は、国税庁の「加算税の概要」などで最新の内容を確認してください。
重加算税
所得を隠したり、事実を仮装したりして申告をしなかった、または過少に申告した場合には、過少申告加算税や無申告加算税に代えて重加算税が課されます。
- 過少申告加算税に代えて課される場合:35%
- 無申告加算税に代えて課される場合:40%
記録を破棄したり、他人名義の口座を使って所得を隠したりする行為は、重加算税の対象になり得ます。税金の面でも、記録を正しく残しておくことが重要です。
行政指導による見直しの依頼
税務署から、申告内容の見直しを求める連絡が電話や文書で届くことがあります。国税庁は、調査とは別に、納税者の自発的な見直しを促す行政指導を行っていると説明しています。
- 行政指導か調査かは、税務署の職員に確認できます
- 国税庁の案内では、行政指導に基づいて自主的に修正申告をした場合、過少申告加算税は課されないとされています(延滞税は納付が必要な場合があります)
- 期限後申告の場合の無申告加算税の扱いなど、詳しい内容は国税庁の案内で確認してください
税務署が更正・決定できる期間
国税通則法第70条は、税務署長が更正や決定をできる期間を定めています。所得税の一般的な場合は次のとおりです。
| 状況 | 期間 |
|---|---|
| 原則 | 法定申告期限から5年 |
| 偽りその他不正の行為により税を免れた場合 | 法定申告期限から7年 |
「5年たてば大丈夫」と考えるのは危険です。期間は事実関係によって変わります。過去の年分に申告していない所得がある場合は、早めに税理士か税務署に相談してください。
国外送金等調書
「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」により、金融機関は、1回あたり100万円を超える国外への送金や国外からの送金の受領について、国外送金等調書を税務署に提出します。
- 海外との間の資金の移動は、金融機関を通じて税務署が把握できる仕組みがあります
- 入出金の記録は、税務署からの問い合わせに説明できるように保存しておきます
申告を間違えたとき:修正申告と更正の請求
確定申告を提出した後に、計算の誤りや記録の漏れに気付くことがあります。誤りの方向によって、使う手続が違います。
| 誤りの内容 | 手続 | 期限の目安 |
|---|---|---|
| 税額が少なすぎた、所得を申告し漏れた | 修正申告 | 税務署長の更正があるまでは、いつでもできる |
| 税額が多すぎた、還付金が少なすぎた | 更正の請求 | 原則として法定申告期限から5年以内(国税通則法第23条) |
| 期限内に申告していなかった | 期限後申告 | 税務署長の決定があるまでは、できる |
修正申告のポイント
- 税務調査の通知を受ける前に自主的に提出すると、加算税の負担が軽くなる場合があります(前掲の表を参照)
- 修正申告で増えた税額は、提出した日までに納付します。延滞税がかかる場合があります
- 所得税の修正申告をすると、住民税や国民健康保険料も見直されることがあります
更正の請求のポイント
- 更正の請求書には、請求の理由と、その根拠となる事実を証明する書類を添付します
- 請求の内容が認められるかどうかは、税務署が調査したうえで判断します
- 誤った内容で請求をすると、かえって問題になるため、記録で根拠を確認してから行います
処分に納得できない場合
税務署長の更正や決定などの処分に不服がある場合は、不服申立てができます。国税通則法第77条により、原則として処分の通知を受けた日の翌日から3か月以内に申し立てます。
- 再調査の請求:処分をした税務署長に対して行う
- 審査請求:国税不服審判所長に対して行う(再調査の請求を経ずに直接行うこともできる)
- 審査請求の裁決にも不服がある場合は、裁判所に訴訟を起こすことができます
地域で税理士を探す方法
オンラインカジノの勝ち金のように、国税庁が個別の資料を出していない所得の申告は、税理士に相談するのが確実です。ここでは、住んでいる地域で税理士を探す方法と、依頼する前に確認したい点をまとめます。このページでは特定の税理士事務所を紹介していません。
公的な検索の手段
| 探し方 | 内容 |
|---|---|
| 日本税理士会連合会の「税理士情報検索サイト」 | 税理士として登録されている人を、氏名や地域などで検索できます。依頼しようとしている人が税理士として登録されているかの確認にも使えます |
| 各地の税理士会 | 全国に15の税理士会があり、地域ごとに会員を検索できる仕組みや、無料の税務相談を設けている会があります |
| 市区町村の無料税務相談 | 市区町村の広報などで、税理士による無料相談の日程が案内されることがあります |
依頼する前に確認したいこと
- 税理士登録の有無:名刺やウェブサイトの登録番号を、税理士情報検索サイトで確認します
- 業務の範囲:相談だけか、申告書の作成と提出の代理まで含むか
- 費用:相談料、申告書の作成料、過去の年分を扱う場合の追加料金など、見積もりを書面で受け取ります
- 相談の方法:対面かオンラインか、資料の受け渡し方法
- 税務調査への対応:調査があった場合に立ち会いを依頼できるか(税務代理の範囲)
税理士に依頼できること
税理士法第2条は、税理士の業務として次の3つを定めています。
- 税務代理:申告や、税務調査、不服申立てなどについて、納税者を代理すること
- 税務書類の作成:確定申告書などを作成すること
- 税務相談:申告や計算に関する具体的な相談に応じること
税務代理をするときは、税理士が税務代理権限証書を提出します。調査の連絡が税理士にも届くようになるなど、手続の窓口を任せることができます。
遠方の税理士に依頼する場合
税理士は、住んでいる地域の税理士でなければならないわけではありません。オンラインで相談や資料のやり取りをする事務所もあります。ただし、税務調査で立ち会いを依頼する可能性がある場合は、移動の費用や対応の可否を事前に確認しておくと安心です。
申告と税務調査について、ほかに確認できる情報
このページでは、オンラインカジノの勝ち金に関係する部分を中心に説明しました。申告の手続や税務調査については、国税庁などが一般的な情報を公開しています。テーマごとの確認先を整理します。
| 知りたいこと | 確認先 |
|---|---|
| 申告書の作り方 | 国税庁「確定申告書等作成コーナー」、その年分の「確定申告の手引き」 |
| e-Taxの使い方 | 国税庁「e-Tax」のウェブサイト |
| 所得の区分や計算の一般的なルール | 国税庁「タックスアンサー」 |
| 加算税の割合 | 国税庁「加算税の概要」などの案内 |
| 税務調査の手続 | 国税庁「税務手続について(国税通則法等の改正)」などの案内と、よくある質問 |
| 不服申立ての手続 | 国税不服審判所のウェブサイト |
| 住民税・国民健康保険料 | 住んでいる市区町村の窓口 |
納付の方法
確定申告で納める税額がある場合、国税庁はさまざまな納付方法を案内しています。期限内に納付しないと延滞税がかかる場合があるため、自分に合った方法を事前に確認しておきます。
- 振替納税(指定した口座からの引き落とし)
- e-Taxによるダイレクト納付
- インターネットバンキングなどによる納付
- クレジットカードによる納付(決済手数料がかかります)
- スマホアプリによる納付
- コンビニエンスストアでの納付(QRコードを利用、金額に上限があります)
- 金融機関や税務署の窓口での納付
振替納税は事前の手続が必要で、引き落とし日も通常の納期限と異なります。手続の方法と日付は、その年の国税庁の案内で確認してください。
延納について
所得税には、確定申告期限までに納付すべき税額の2分の1以上を納付すれば、残りの納付を一定の期日まで延ばせる延納の制度があります。延納した税額には利子税がかかります。延納の期日や利子税の割合は年ごとに確認が必要です。
このセクションのまとめ
- 申告書の作成は「確定申告書等作成コーナー」と手引きで、その年分の様式を確認する
- 税務調査は国税通則法に手続が定められており、事前通知や結果の説明がある
- 誤りに気付いたら、修正申告や更正の請求で早めに直す
- 税額の判断は、登録された税理士か税務署に相談する
- 申告をしても、オンラインカジノの利用が認められるわけではない(「日本からの利用について」を参照)
よくある誤解と国税庁の資料
| よくある説明 | 国税庁の資料で分かること |
|---|---|
| 年50万円以下なら非課税 | 50万円は一時所得の特別控除額(最高50万円)。申告の要否は別の基準(No.1490・No.1900) |
| 利益の半分が税金 | 2分の1は総所得金額に合算する割合で、税率ではない(No.1490)。税率は5%〜45%(No.2260) |
| 負けた年はほかの所得から差し引ける | 一時所得・雑所得の損失は損益通算できない(No.2250) |
| 海外のサイトなら関係ない | 居住者は国内外のすべての所得が課税の対象(No.2010) |
| 違法なら課税されない | 収入金額は行為が適法かどうかを問わない(所得税基本通達36-1) |
| 申告を忘れても後から何もない | 無申告加算税と延滞税がかかる(No.2024・No.9205) |
当サイトの旧ページにも、この表の左側にあたる説明がいくつか含まれていました。2026年10月3日に国税庁の資料で確認し、すべて書き直しています。
仮想通貨(暗号資産)で入出金した場合
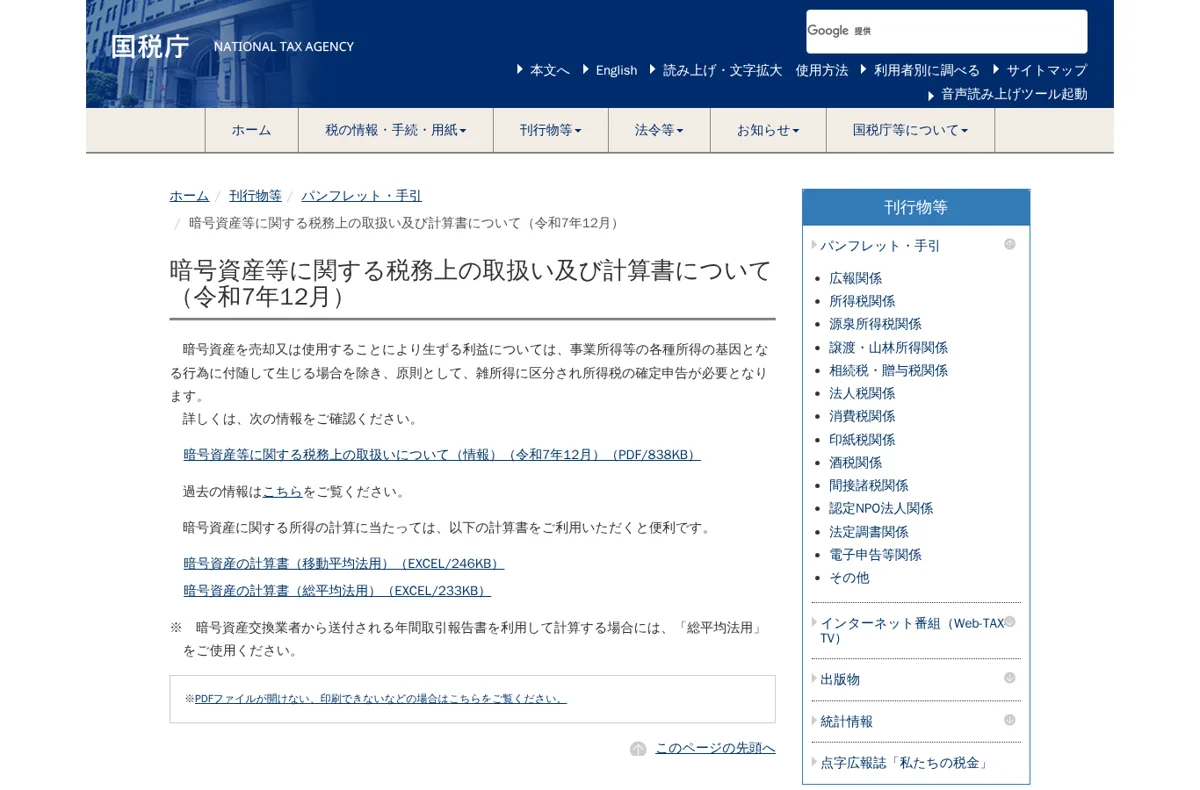
国税庁の「暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月)」は、暗号資産を売却又は使用することにより生ずる利益は、事業所得等の各種所得の基因となる行為に付随して生じる場合を除き、原則として雑所得に区分され、確定申告が必要としています。
カジノの勝ち負けとは別の所得が生じ得る
仮想通貨でカジノに入金したり、出金した仮想通貨を売却したりすると、カジノでの勝ち負けとは別に、暗号資産の値動きによる利益(または損失)が生じることがあります。取引所の年間取引報告書などの記録を保管しましょう。
国税庁の計算書
国税庁は暗号資産の所得計算用に「移動平均法用」と「総平均法用」の計算書(Excel)を公開しています。暗号資産交換業者から送付される年間取引報告書を利用して計算する場合は「総平均法用」を使うよう案内しています。
注意点・トラブル
申告しなかった場合(無申告加算税)
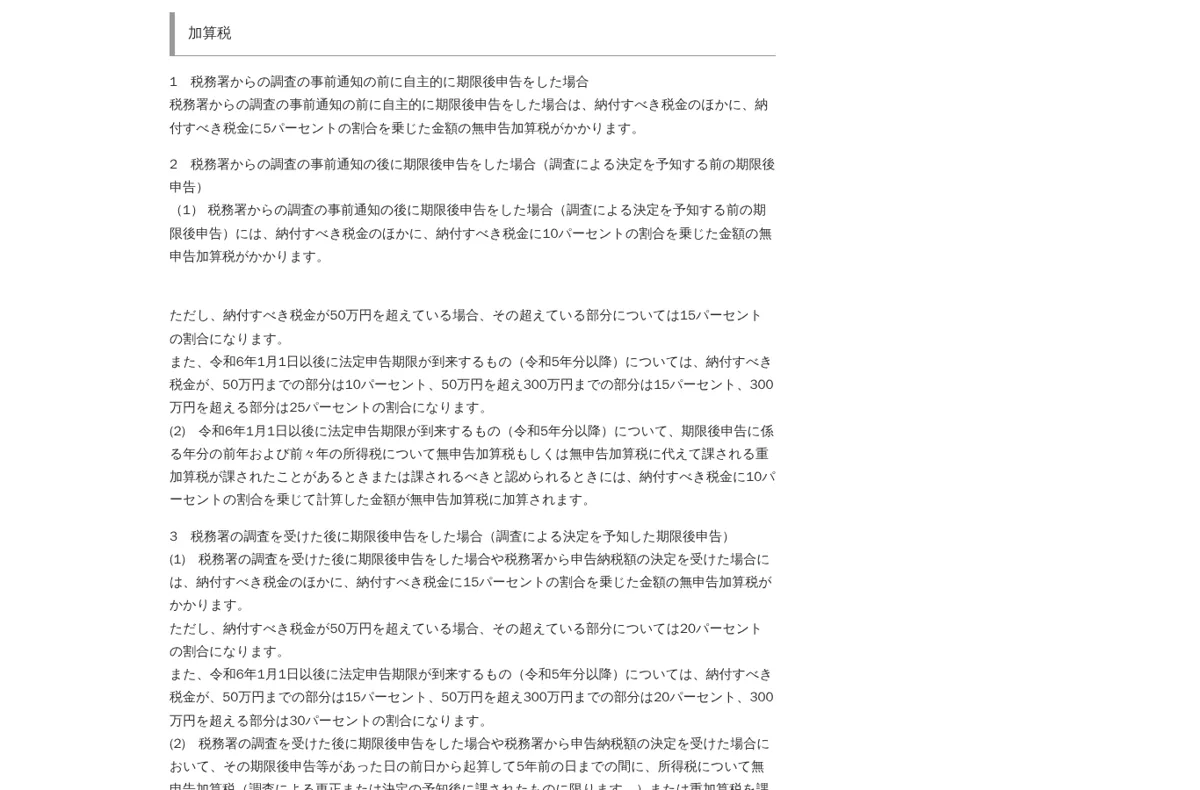
| ケース(令和5年分以降) | 無申告加算税(タックスアンサーNo.2024) |
|---|---|
| 調査の事前通知の前に自主的に期限後申告 | 納付すべき税金の5% |
| 事前通知の後、調査による決定を予知する前に期限後申告 | 50万円までの部分10%、50万円超300万円までの部分15%、300万円超の部分25% |
| 調査を受けた後の期限後申告・決定 | 50万円までの部分15%、50万円超300万円までの部分20%、300万円超の部分30% |
期限後申告が法定申告期限から1か月以内に自主的に行われ、期限内に申告する意思があったと認められる一定の場合(納付すべき税金の全額を法定納期限までに納付している、過去5年以内に無申告加算税や重加算税を課されていない、など)は、無申告加算税がかかりません。
延滞税
期限までに納付しない場合、原則として法定納期限の翌日から納付する日までの日数に応じて、利息に相当する延滞税が自動的に課されます。令和8年の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です(タックスアンサーNo.9205)。
ネット上の誤った説明に注意
「年50万円以下は非課税」「カジノに残しておけば課税されない」「出金額を調整すれば税金を払わなくてよい」といった説明は、国税庁の資料に根拠がありません。当サイトの旧ページにもこうした記述がありましたが、誤りとして削除しました。
申告の安全性と確実さを高めるには:税理士と税務署への相談
税理士に相談する
所得の区分、差し引ける支出の範囲、過去の年分の扱いなど、オンラインカジノの勝ち金には判断が分かれる論点があります。取引の記録を持って税理士に相談するのが、もっとも安全で確実な方法です。国税庁のサイトにも「税理士をお探しの方」の案内があります。
税務署(税についての相談窓口)
国税庁の各タックスアンサーは、国税に関する相談は「税についての相談窓口」を案内しています。電話相談センターや所轄の税務署で、申告の要否や手続きを確認できます。
相談の前に用意するもの
- 対象の年(1月1日〜12月31日)のカジノの取引履歴(入金・賭け・勝利金・出金)
- 電子ウォレット・仮想通貨・銀行口座の入出金明細
- 給与の源泉徴収票など、ほかの所得の資料
- 仮想通貨を使った場合は取引所の年間取引報告書
入出金の方法ごとの記録の取り方はオンラインカジノの入金方法、出金については出金が早いオンラインカジノでも紹介しています。
このページで使った国税庁の資料
| 資料 | 内容 | このページで使った箇所 |
|---|---|---|
| タックスアンサーNo.1490 | 一時所得 | 区分・計算式・特別控除額 |
| タックスアンサーNo.1500 | 雑所得 | 雑所得の定義と計算 |
| タックスアンサーNo.1900 | 給与所得者で確定申告が必要な人 | 20万円の基準 |
| タックスアンサーNo.2010 | 納税義務者となる個人 | 居住者の課税範囲 |
| タックスアンサーNo.2024 | 確定申告を忘れたとき | 期限・無申告加算税・作成コーナー |
| タックスアンサーNo.2250 | 損益通算 | 損失の扱い |
| タックスアンサーNo.2260 | 所得税の税率 | 税率の速算表 |
| タックスアンサーNo.9205 | 延滞税について | 延滞税の割合 |
| 所得税基本通達34-1・36-1 | 一時所得の例示、収入金額 | 区分の考え方、適法性を問わないこと |
| 暗号資産等に関する税務上の取扱い(令和7年12月) | 暗号資産の所得 | 原則雑所得 |
いずれも2026年10月3日に国税庁ウェブサイト(nta.go.jp)で確認。制度は改正されることがあるため、申告の年分の最新の資料をご確認ください。
日本からの利用について
ご利用にあたって
オンラインカジノの多くは海外のライセンスで運営されています。当サイトは情報提供を目的としており、日本国内からのオンラインカジノの利用や、日本の法律に反する行為を推奨するものではありません。税金の扱い(所得税基本通達36-1)は、その行為が認められているという意味ではありません。詳しくはオンラインカジノは違法?をご覧ください。
ギャンブルがやめられない、使う金額が増えていると感じたら、責任あるギャンブルのページで相談窓口を紹介しています。
よくある質問
Q. 確定申告書はどうやって作りますか?
A. 国税庁の「確定申告書等作成コーナー」で、画面の案内に沿って金額を入力すると税額が自動計算され、申告書を作れます。作ったデータはe-Taxで送信するか、印刷して税務署に郵送などで提出します(No.2024)。区分や金額の判断に迷う場合は、作成前に税理士に相談しましょう。
Q. 住民税の申告も必要ですか?
A. 住民税は住所地の市区町村が課税します。所得税の確定申告をした場合の住民税の扱いは、お住まいの市区町村の案内で確認してください。
Q. カジノから支払調書はもらえますか?
A. 当サイトの旧ページには「支払調書はカジノによってはもらえる」と書いていましたが、国税庁の資料に海外のオンラインカジノの支払調書についての記載はなく、根拠がないため削除しました。申告には自分で保存した取引履歴を使います。
Q. 海外のカジノで得たお金でも日本で課税されますか?
A. 日本の居住者(非永住者以外)は、所得が生じた場所が日本の内外を問わず、すべての所得が課税の対象です(タックスアンサーNo.2010)。
Q. 税率は何%ですか?
A. 所得税の税率は5%〜45%の7段階で、ほかの所得と合計した課税所得金額で決まります(No.2260)。勝ち金だけに一律の税率がかかるわけではありません。具体的な税額は税理士に確認してください。
Q. オンラインカジノの勝ち金に税金はかかりますか?
A. 国税庁の所得税基本通達36-1は、収入金額は「その収入の基因となった行為が適法であるかどうかを問わない」としています。勝ち金も所得税の対象になり得ます。個別の扱いは税理士か税務署に確認してください。
Q. 勝ち金は一時所得ですか、雑所得ですか?
A. 国税庁は競馬の馬券の払戻金を原則として一時所得の例に挙げ、営利を目的とする継続的行為から生じたものは除くとしています(所得税基本通達34-1)。オンラインカジノについて国税庁が個別に示した資料はないため、区分は事実関係によって変わります。税理士に相談するのが確実です。
Q. 年間50万円以下なら申告しなくていいのですか?
A. 50万円は一時所得の計算で差し引く「特別控除額(最高50万円)」で、申告の要否そのものを決める基準ではありません。給与所得者の場合は、給与以外の所得の合計が20万円を超えるかどうかなどで申告の要否が決まります(タックスアンサーNo.1900)。
Q. 負けた分は差し引けますか?
A. 一時所得の計算では「収入を得るために支出した金額」を差し引けますが、国税庁は「その収入を生じた行為をするため、または、その収入を生じた原因の発生に伴い、直接要した金額に限ります」としています。また、一時所得の損失を給与所得など他の所得から差し引く(損益通算する)ことはできません(No.2250)。
Q. カジノに残高を置いたままなら課税されませんか?
A. 国税庁の資料に、そのような取扱いは書かれていません。当サイトの旧ページにはこの説明がありましたが、根拠がないため削除しました。いつの所得になるかは税理士に確認してください。
Q. 確定申告の期間はいつですか?
A. 1月1日から12月31日までの所得について、翌年2月16日から3月15日までに申告・納付します(タックスアンサーNo.2024)。
Q. 申告を忘れたらどうなりますか?
A. できるだけ早く期限後申告をします。期限後申告には原則として無申告加算税がかかり、税務署の調査の事前通知の前に自主的に申告した場合は納める税額の5%です。納付が遅れた日数に応じて延滞税もかかります(No.2024、No.9205)。
Q. 仮想通貨で入出金した場合は?
A. 国税庁は、暗号資産を売却・使用して生じる利益は原則として雑所得に区分され確定申告が必要としています。カジノの勝ち負けとは別に、暗号資産の値動きによる所得が生じることがあります。
Q. だれに相談すればいいですか?
A. 税理士、または国税庁の「税についての相談窓口」(税務署)です。オンラインカジノは所得区分や経費の扱いが一律に決まっていないため、取引の記録を持って専門家に相談するのが安全です。
執筆者: 小林 由紀(安全性・規制担当) 最終更新日:2026年10月3日 確認元:国税庁 タックスアンサーNo.1490・1900・2024・2250・2260・9205、所得税基本通達34-1・36-1、「暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月)」、確定申告書等作成コーナー(2026年10月3日)